


Casas Pernambucanas são condenadas a pagar R$ 10 mil a cliente por cobrança de seguros não contratados no cartão de crédito

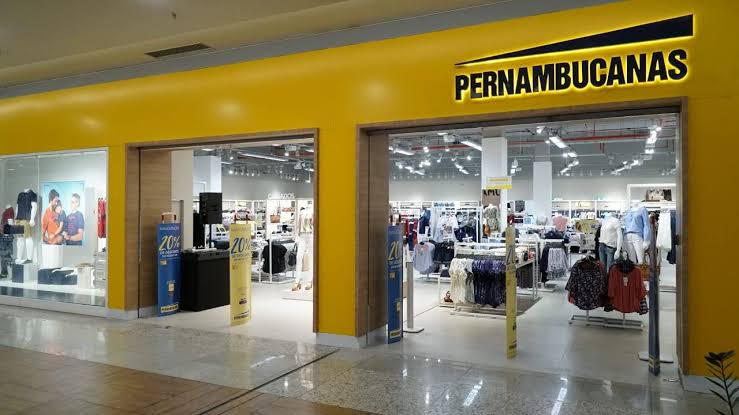
As Casas Pernambucanas foram condenadas pela Justiça de Minas Gerais a pagar R$ 10 mil de indenização por danos morais a uma consumidora que identificou cobranças de seguros em seu cartão de crédito sem ter autorizado a contratação dos serviços. A decisão foi tomada pela 13ª Câmara Cível do Tribunal de Justiça de Minas Gerais (TJMG), que reformou uma sentença da Comarca de Contagem, na Região Metropolitana de Belo Horizonte. Além da indenização, os desembargadores determinaram o cancelamento das cobranças e a devolução em dobro dos valores pagos pela cliente, relacionados a dois seguros que totalizavam R$ 123,99. O julgamento reconheceu que a empresa não conseguiu comprovar a autorização da consumidora para a inclusão dos serviços.
O caso começou quando a mulher realizou compras em uma unidade da rede Pernambucanas e aceitou a oferta de um cartão de crédito disponibilizado pelo estabelecimento. Durante o atendimento, ela recebeu a informação de que o cartão não teria taxas ou despesas adicionais relacionadas à sua emissão. Diante dessas condições, concordou com a abertura do crédito para utilização nas compras. Entretanto, após receber a fatura do cartão, percebeu a existência de cobranças referentes a serviços de seguro que, segundo seu relato, não haviam sido solicitados ou autorizados.
A identificação das cobranças ocorreu na fatura com vencimento em março de 2025. Entre os valores incluídos estavam R$ 24 referentes ao serviço denominado Débito Proteção Digital e R$ 99,99 identificados como Débito Seguro FGTS Prot. Somadas, as duas cobranças representavam R$ 123,99. A cliente afirmou que não havia solicitado a contratação dos seguros e que não recebeu informações suficientes sobre a inclusão desses produtos financeiros no cartão de crédito. A situação levou a consumidora a procurar o estabelecimento para questionar os lançamentos e solicitar a retirada dos valores.
Após verificar a fatura, a mulher tentou resolver a situação diretamente com a empresa, buscando o cancelamento dos serviços e a exclusão das cobranças. Entretanto, não conseguiu solucionar o problema administrativamente. Diante da permanência dos valores na fatura, realizou o pagamento para quitar a cobrança apresentada. Posteriormente, decidiu recorrer à Justiça para obter o reconhecimento da inexistência das contratações, recuperar os valores pagos e receber uma indenização pelos danos morais que alegou ter sofrido em razão da situação.
Durante a tramitação da ação, as Casas Pernambucanas contestaram os pedidos apresentados pela consumidora. A empresa sustentou que os procedimentos para contratação dos serviços eram realizados por meio de equipamentos eletrônicos, com apresentação das condições contratuais em um tablet. Segundo a defesa, o processo também utilizava assinatura digital e registro de fotografia da cliente para validação por biometria facial. A rede argumentou que essas ferramentas faziam parte dos mecanismos utilizados para registrar a concordância dos consumidores com os serviços oferecidos.

O processo foi inicialmente analisado pela Justiça de primeira instância da Comarca de Contagem, que rejeitou os pedidos formulados pela mulher. Com a decisão desfavorável, a consumidora apresentou recurso ao Tribunal de Justiça de Minas Gerais, questionando a validade dos documentos apresentados pela empresa. A defesa da cliente sustentou que os registros eletrônicos haviam sido produzidos unilateralmente pelo estabelecimento e que não demonstravam, de maneira suficiente, sua manifestação livre e consciente de vontade para contratar os dois seguros incluídos na fatura.
A análise do recurso ficou sob responsabilidade da desembargadora Maria Luíza Santana Assunção, relatora do processo na 13ª Câmara Cível. Ao examinar os documentos apresentados, a magistrada considerou que a relação entre a loja e a cliente estava submetida às disposições do Código de Defesa do Consumidor. A legislação estabelece regras para a oferta de produtos e serviços, incluindo os deveres de informação, transparência e responsabilidade dos fornecedores. No entendimento apresentado pela relatora, cabia à empresa demonstrar que a consumidora havia efetivamente autorizado a contratação dos seguros questionados.
Um dos pontos centrais do julgamento foi a validade das assinaturas eletrônicas e dos procedimentos digitais utilizados pela loja. Como a cliente contestou a autenticidade dos registros de contratação, os desembargadores analisaram a responsabilidade pela comprovação da autorização. A decisão considerou as regras previstas no Código de Processo Civil e o entendimento estabelecido pelo Superior Tribunal de Justiça no Tema 1.061, relacionado à necessidade de comprovação da autenticidade de assinaturas questionadas pelos consumidores em determinadas relações contratuais.
Durante a avaliação das provas, a relatora concluiu que a fotografia da cliente no estabelecimento não era suficiente para demonstrar que ela havia concordado com a aquisição dos seguros. A imagem apresentada pela empresa não estava acompanhada de elementos capazes de comprovar a manifestação específica de vontade em relação aos produtos financeiros cobrados. Dessa forma, o tribunal entendeu que os documentos disponíveis não demonstravam a existência de autorização válida para os lançamentos realizados na fatura do cartão de crédito.
A discussão também envolveu a forma de devolução dos valores pagos. O desembargador José de Carvalho Barbosa apresentou divergência parcial em relação ao voto da relatora, defendendo que a restituição deveria ocorrer de maneira simples, sem a aplicação da devolução em dobro. O posicionamento considerou entendimentos jurisprudenciais relacionados à restituição de quantias cobradas indevidamente. Entretanto, a maioria dos integrantes do colegiado acompanhou a relatora, reconhecendo a necessidade de devolver os valores em dobro diante das circunstâncias identificadas no processo.
Os desembargadores Ivone Guilarducci, Newton Teixeira Carvalho e Lúcio Eduardo de Brito acompanharam integralmente o voto da relatora. Com isso, a 13ª Câmara Cível determinou o reconhecimento da inexistência das contratações dos dois seguros e estabeleceu a devolução em dobro das quantias pagas pela consumidora. Como os lançamentos questionados totalizavam R$ 123,99, a restituição corresponde a R$ 247,98, conforme definido no julgamento. A decisão também fixou uma indenização de R$ 10 mil por danos morais, considerando a violação dos deveres de informação e transparência na relação de consumo.
A condenação por danos morais levou em consideração a inclusão de serviços financeiros sem comprovação de autorização da cliente. O tribunal reconheceu que a cobrança de produtos não contratados, nas circunstâncias demonstradas no processo, ultrapassou a discussão sobre a simples devolução de valores. A análise considerou que o consumidor deve receber informações claras sobre os produtos oferecidos e manifestar concordância com as condições apresentadas antes que sejam realizados lançamentos em seu nome.
A decisão também aborda a responsabilidade das empresas que oferecem cartões de crédito e serviços adicionais em estabelecimentos comerciais. A contratação de seguros e outros produtos vinculados a esses cartões exige que o fornecedor consiga comprovar a autorização do consumidor quando a validade do procedimento é questionada judicialmente. No caso analisado, a existência de uma fotografia e a descrição dos mecanismos digitais utilizados pela loja não foram consideradas provas suficientes para demonstrar a concordância da cliente com os serviços cobrados.
Com o julgamento do recurso, a sentença de primeira instância foi reformada e os pedidos da consumidora foram acolhidos nos termos definidos pela maioria dos desembargadores. A decisão estabeleceu a indenização de R$ 10 mil, a inexistência dos contratos dos seguros questionados e a devolução em dobro dos R$ 123,99 pagos indevidamente. O processo, registrado sob o número 1.0000.26.435411-9/001, transitou em julgado, tornando definitiva a decisão judicial relacionada às cobranças realizadas no cartão de crédito da cliente.
Informação de Divinópolis, da região e de Minas Gerais em tempo real: Fique por dentro de tudo e leia mais notícias em portalg37.com.br ou pelo Instagram @portalg37oficial