


Governo federal vai taxar de tudo um pouco: pinga, cerveja, cigarro, refrigerante e até carros entram na lista do imposto do pecado

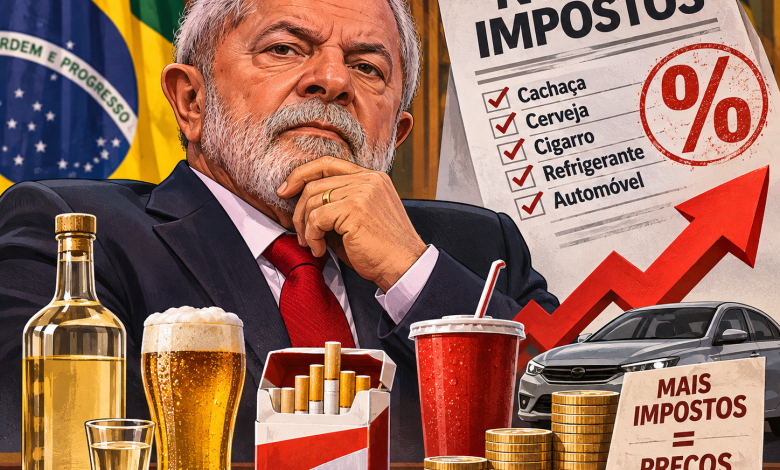
A cachaça, a cerveja, os cigarros, os refrigerantes, os vinhos e até os automóveis estão entre os produtos alcançados pelo novo Imposto Seletivo, conhecido como “imposto do pecado”, que começará a ser cobrado em 2 de fevereiro de 2027 em todo o Brasil. A Medida Provisória nº 1.399/2026, publicada na quarta-feira (4 de novembro), estabelece alíquota de 20% para cachaça e aguardente de cana, 4,2% para cervejas de malte, 24% para determinados destilados e 66,7% para cigarros, estes com uma base de cálculo específica e cobrança adicional de R$ 3,50 por maço de 20 unidades. O novo modelo faz parte da reforma tributária e terá regras transitórias durante 2027.
A regulamentação inclui produtos de diferentes setores da economia, entre eles bebidas alcoólicas, bebidas açucaradas, derivados do tabaco, veículos, aeronaves, embarcações e loterias. Apesar dos percentuais anunciados, a criação do imposto não significa que os preços finais aumentarão automaticamente nas mesmas proporções. Para 2027, as alíquotas foram calculadas para substituir a tributação atual do Imposto sobre Produtos Industrializados (IPI), preservando, em termos gerais, o nível de cobrança existente.
A cachaça, popularmente conhecida como pinga, terá alíquota de 20% no novo sistema. O percentual abrange aguardentes obtidas da cana-de-açúcar nas classificações previstas na legislação, com exceção de determinadas bebidas produzidas a partir do melaço. Estas últimas, assim como outros destilados, poderão ser enquadradas na alíquota de 24%. A diferenciação depende da classificação fiscal do produto e não apenas do nome utilizado comercialmente.
Para as cervejas de malte, incluindo o chope, a alíquota estabelecida é de 4,2%. Os vinhos comuns e espumantes terão percentual de 8%, enquanto vermutes e vinhos aromatizados serão tributados em 12%. Vinhos do Porto, da Madeira e de Xerez terão cobrança de 16%, mesmo percentual previsto para determinadas bebidas fermentadas com teor alcoólico superior a 14%.
Entre os destilados, uísque, vodca, gim, licores e determinadas categorias de rum estarão sujeitos à alíquota de 24%. Já os refrigerantes e outras bebidas açucaradas enquadradas na classificação prevista terão percentual de 2,6%. As diferenças refletem o enquadramento de cada produto na regulamentação tributária.

A tabela apresenta as alíquotas previstas para 2027 nas operações realizadas no mercado interno.
| Produto ou atividade | Imposto Seletivo em 2027 |
|---|---|
| Cachaça e aguardente de cana, conforme classificação | 20% |
| Cerveja de malte e chope | 4,2% |
| Uísque | 24% |
| Vodca | 24% |
| Gim | 24% |
| Licores e outros destilados abrangidos | 24% |
| Rum produzido a partir de melaço de cana | 24% |
| Vinhos comuns e espumantes | 8% |
| Vermutes e vinhos aromatizados | 12% |
| Vinhos do Porto, Madeira e Xerez | 16% |
| Bebidas fermentadas com mais de 14% de álcool, conforme classificação | 16% |
| Determinadas bebidas alcoólicas refrescantes com menos de 8% de álcool | 16% |
| Refrigerantes e bebidas açucaradas abrangidas pela regra | 2,6% |
| Cigarros e determinadas cigarrilhas | 66,7% sobre base específica + R$ 3,50 por 20 unidades |
| Outros produtos derivados do tabaco abrangidos pela regra | 37,5% |
| Automóveis de passeio | Alíquota-base de 6,3%, com ajustes e fator de conversão de 1,21 |
| Veículos comerciais leves abrangidos, incluindo picapes | Alíquota-base de 3,9%, com ajustes e fator de conversão de 1,21 |
| Aeronaves abrangidas pela medida | 6,8% |
| Barcos a motor enquadrados na categoria específica | 12% |
| Outras embarcações de recreio ou esporte a motor abrangidas | 7,8% |
| Loterias e concursos de prognósticos abrangidos | 0,5% |
| Bens minerais extraídos | 0% até dezembro de 2027 |
Os percentuais apresentados correspondem ao novo tributo, e não a aumentos confirmados dos preços. Para os automóveis, as alíquotas finais dependerão das características de cada modelo e dos ajustes previstos na regulamentação.
No caso dos cigarros, a cobrança de 66,7% utiliza uma base diferente daquela aplicada às bebidas. Durante 2027, para os produtos com preço tabelado, o percentual incidirá sobre uma referência equivalente a 15% do preço de venda no varejo. Além disso, haverá a parcela específica de R$ 3,50 por maço de 20 cigarros. Portanto, não é correto afirmar que um maço vendido por R$ 10 terá aumento automático de R$ 6,67 em seu preço.
O setor automotivo também será alcançado pelo Imposto Seletivo. A cobrança levará em consideração a categoria do veículo e características relacionadas à motorização, potência, eficiência energética, segurança e reciclabilidade. Os ajustes poderão aumentar ou reduzir a alíquota conforme as especificações de cada automóvel. Veículos movidos a gasolina ou diesel poderão receber acréscimos de alíquota em determinados enquadramentos, enquanto modelos elétricos e outras tecnologias previstas na legislação poderão ter reduções.
A regulamentação prevê situações de alíquota zero, como aquisições de veículos por pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas que atendam aos requisitos legais. Também existem benefícios para automóveis com certificação de versão sustentável. Caminhões com peso bruto total igual ou superior a 3.500 quilos ficam fora da incidência do imposto, mas a regra não se aplica às picapes, que possuem tratamento tributário próprio.
Para os pequenos produtores de bebidas alcoólicas, a medida estabelece reduções de alíquota conforme o volume de álcool fornecido no ano anterior. A regra pode alcançar pequenos alambiques, cervejarias, vinícolas e destilarias que cumpram os requisitos previstos. O objetivo é aplicar percentuais diferenciados durante o período de transição.
| Volume anual de álcool fornecido | Redução da alíquota | Cachaça | Cerveja |
|---|---|---|---|
| Até 50 mil litros de álcool | 40% | 12% | 2,52% |
| Acima de 50 mil até 125 mil litros | 20% | 16% | 3,36% |
| Acima de 125 mil até 250 mil litros | 10% | 18% | 3,78% |
| Acima de 250 mil litros | Sem redução | 20% | 4,2% |
Os limites são calculados em litros de álcool contido nas bebidas, e não simplesmente pelo volume total de cachaça ou cerveja produzido. As condições de enquadramento também consideram os estabelecimentos da empresa e outras pessoas jurídicas relacionadas.
A criação do Imposto Seletivo foi estabelecida pela reforma tributária aprovada em 2023. O tributo tem como finalidade incidir sobre a produção, a comercialização ou a importação de determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. Sua implantação ocorrerá paralelamente às mudanças no sistema de tributação sobre o consumo, com a substituição gradual de impostos atualmente existentes.
O início da cobrança está previsto para 2 de fevereiro de 2027. A regulamentação foi definida por medida provisória e deverá ser analisada pelo Congresso Nacional, que poderá modificar as regras durante a tramitação. O texto estabelece um regime temporário para 2027, enquanto as alíquotas permanentes serão discutidas em uma nova proposta legislativa.
Até 31 de maio de 2027, o Poder Executivo deverá encaminhar ao Congresso Nacional um projeto de lei para definir os percentuais que serão aplicados a partir de janeiro de 2028. A legislação também prevê mecanismos de ajuste destinados a evitar que a substituição do IPI provoque, por si só, uma elevação generalizada da carga tributária durante o primeiro ano de funcionamento do Imposto Seletivo.
Dessa forma, bebidas alcoólicas, cigarros, refrigerantes, veículos e outros produtos terão novas regras de tributação em 2027, mas o impacto nos preços pagos pelos consumidores dependerá da substituição dos impostos atuais, das bases de cálculo e das condições de comercialização de cada produto. A medida provisória ainda está sujeita à análise do Congresso Nacional.
Informação de Divinópolis, da região e de Minas Gerais em tempo real: Fique por dentro de tudo e leia mais notícias em portalg37.com.br ou pelo Instagram @portalg37oficial1