


Agibank é multado em mais de R$ 886 mil por práticas abusivas em empréstimos e cartões de crédito consignados em Minas Gerais

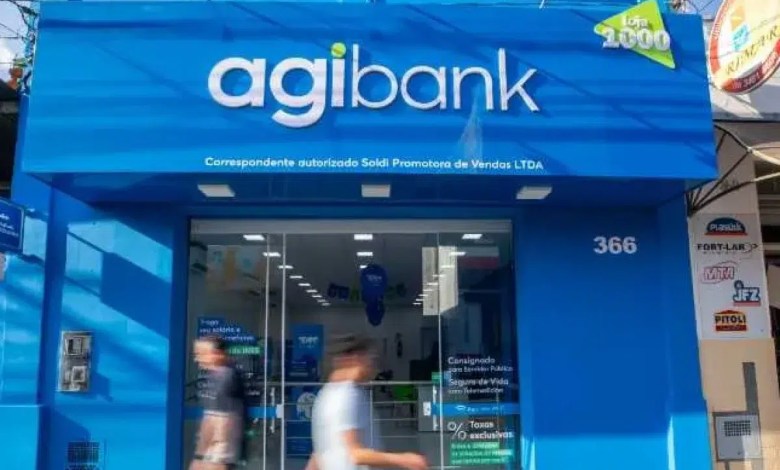
O Banco Agibank S.A. recebeu uma multa de R$ 886.684,08 por irregularidades na contratação de empréstimos e cartões de crédito consignados em Minas Gerais. A penalidade foi aplicada pelo Procon do Ministério Público de Minas Gerais (Procon-MPMG), após a identificação de práticas abusivas envolvendo operações financeiras, principalmente com aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS). Entre os problemas constatados estão depósitos de valores sem autorização dos clientes, utilização indevida da margem consignável e ausência de informações claras sobre juros, encargos e condições de pagamento.
A decisão administrativa foi tomada pela Promotoria de Justiça de Defesa do Consumidor de Belo Horizonte, após a análise de reclamações e investigações relacionadas aos serviços oferecidos pela instituição financeira. Os procedimentos identificaram situações em que consumidores receberam dinheiro diretamente em suas contas bancárias sem terem solicitado empréstimos. Em alguns casos, os valores depositados resultaram em descontos automáticos nos benefícios previdenciários, comprometendo parte da renda mensal dos envolvidos.
Uma das ocorrências analisadas envolveu uma mulher que identificou o depósito de um empréstimo consignado em sua conta corrente, embora afirmasse não ter contratado a operação. O caso chegou à Justiça, que determinou o cancelamento do contrato, a suspensão definitiva dos descontos e o pagamento de indenização por danos morais. A situação integrou o conjunto de procedimentos considerados na apuração das práticas comerciais adotadas pelo banco.
Outra investigação identificou problemas na documentação apresentada para comprovar a contratação de cartão de crédito consignado. Entre as inconsistências estavam a utilização da mesma fotografia do consumidor em diferentes fases da operação, a ausência de certificação digital e de informações de geolocalização, além da falta de esclarecimentos sobre as taxas de juros e o Custo Efetivo Total (CET). Esses elementos foram considerados na avaliação da regularidade das contratações e da existência de autorização efetiva dos clientes.
Entre as modalidades de crédito investigadas está o chamado telesaque, operação que permite transformar parte do limite de um cartão de crédito consignado em dinheiro, posteriormente depositado na conta bancária do consumidor. Embora o recebimento do valor possa ser semelhante ao de um empréstimo convencional, as condições de pagamento são diferentes e podem resultar em um período maior de endividamento.

No empréstimo consignado tradicional, o consumidor contrata um valor que será pago em parcelas previamente estabelecidas, com prazo definido. Já nas operações realizadas por meio de cartão de crédito consignado, os descontos mensais efetuados diretamente na aposentadoria ou pensão podem representar apenas o pagamento mínimo da fatura. Nessa situação, o saldo restante continua sujeito à cobrança de juros e encargos, podendo prolongar a dívida mesmo após sucessivos descontos no benefício.
As investigações identificaram que essas diferenças nem sempre eram explicadas de maneira adequada aos consumidores. Em determinadas situações, clientes acreditavam estar contratando um empréstimo consignado comum, sem compreender que a operação estava vinculada a um cartão de crédito. A falta de esclarecimentos sobre o funcionamento do produto financeiro, os juros aplicados e a forma de amortização da dívida foi considerada uma das irregularidades na prestação do serviço.
Outro ponto analisado foi a utilização da margem consignável, que corresponde à parcela da renda autorizada para o pagamento de determinadas operações de crédito. A reserva dessa margem, quando realizada sem autorização válida do consumidor, pode comprometer sua capacidade de contratar outros empréstimos e reduzir a renda disponível mensalmente. A disponibilização de dinheiro em conta bancária, acompanhada de descontos automáticos, exige a comprovação de que o cliente concordou com a contratação e recebeu informações suficientes sobre as condições do serviço.
Durante o processo administrativo, o Agibank teve a oportunidade de firmar um Termo de Ajustamento de Conduta (TAC) e uma Transação Administrativa (TA), instrumentos que permitem estabelecer compromissos para adequação das práticas comerciais e resolução de irregularidades. Entretanto, a instituição financeira não apresentou manifestação sobre as propostas encaminhadas.
Com a conclusão do procedimento, foi aplicada a multa de R$ 886.684,08 ao banco. A penalidade está relacionada às irregularidades identificadas nas operações de crédito consignado e à falta de transparência nas contratações analisadas, especialmente aquelas envolvendo consumidores que recebem aposentadorias e pensões do INSS.
Informação de Divinópolis, da região e de Minas Gerais em tempo real: Fique por dentro de tudo e leia mais notícias em portalg37.com.br ou pelo Instagram @portalg37oficial.