


13º salário terá segunda parcela paga até 18 de dezembro em 2026 e trabalhadores devem ficar atentos às regras


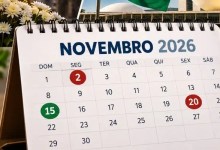
Os trabalhadores com carteira assinada em todo o Brasil deverão receber a segunda parcela do 13º salário até o dia 18 de dezembro de 2026, uma sexta-feira. A antecipação ocorre porque o prazo estabelecido pela legislação trabalhista, 20 de dezembro, cairá em um domingo neste ano. Já a primeira parcela deverá ser depositada até 30 de novembro, uma segunda-feira. O benefício é garantido aos empregados contratados pelo regime da Consolidação das Leis do Trabalho (CLT), incluindo trabalhadores urbanos, rurais e domésticos. O valor corresponde a uma remuneração mensal para quem trabalhou durante todo o ano, podendo ser proporcional ao período de serviço nos casos de contratação ao longo de 2026.
O 13º salário, também conhecido como gratificação natalina, é um direito trabalhista previsto na legislação brasileira e representa um pagamento adicional realizado anualmente aos empregados. A gratificação foi instituída pela Lei nº 4.090, de 1962, e teve suas regras de pagamento regulamentadas pela Lei nº 4.749, de 1965. A legislação estabelece que o benefício seja calculado com base na remuneração do trabalhador, considerando o tempo de serviço durante o ano. Embora o pagamento normalmente seja dividido em duas parcelas, a empresa pode antecipar a quitação integral, desde que respeite o prazo de 30 de novembro e realize os recolhimentos e ajustes necessários.
Em 2026, os empregadores precisam observar as datas de pagamento para evitar atrasos. A primeira parcela deve ser paga entre fevereiro e novembro, com prazo máximo em 30 de novembro. Já a segunda tem como limite legal o dia 20 de dezembro, mas, como a data cairá em um domingo, o depósito deverá ser antecipado para sexta-feira, dia 18. As empresas podem realizar os pagamentos antes dessas datas, desde que cumpram as exigências legais. O calendário também deve ser observado pelos empregadores domésticos, que precisam registrar os valores e os encargos correspondentes no sistema eSocial.
A primeira parcela corresponde, em regra, à metade da remuneração considerada para o cálculo do benefício, sem os descontos de Imposto de Renda e contribuição previdenciária. Para um trabalhador que recebe salário fixo de R$ 3 mil e possui direito ao 13º integral, por exemplo, o adiantamento será de R$ 1.500. A segunda parcela corresponderá à diferença entre o valor total devido e o adiantamento já recebido, com a aplicação dos descontos legais. Por esse motivo, o valor depositado em dezembro normalmente será inferior ao recebido na primeira etapa, mesmo quando o salário do trabalhador não sofreu alterações.
Os descontos realizados na segunda parcela incluem a contribuição ao Instituto Nacional do Seguro Social (INSS) e o Imposto de Renda Retido na Fonte (IRRF), quando aplicável. A contribuição previdenciária é calculada sobre o valor total do 13º salário, observando as faixas e alíquotas vigentes. O Imposto de Renda também segue as regras de tributação aplicáveis à gratificação natalina. Já o Fundo de Garantia do Tempo de Serviço (FGTS) representa uma obrigação do empregador e não pode ser descontado do valor devido ao funcionário. Os recolhimentos devem ocorrer conforme as regras estabelecidas para cada encargo trabalhista.
O cálculo do benefício também considera o período trabalhado durante o ano. Para receber o 13º integral, o empregado deve ter direito aos 12 meses de remuneração correspondentes ao exercício. Quem começou a trabalhar depois de janeiro recebe o valor proporcional, considerando cada mês em que tenha trabalhado pelo menos 15 dias. Assim, um profissional contratado em julho de 2026, que permaneça empregado até dezembro e tenha direito aos seis meses do período, receberá seis doze avos da gratificação. Para um salário fixo de R$ 3 mil, isso corresponde a R$ 1.500 de 13º bruto, antes dos descontos aplicáveis.
Os empregados que recebem remuneração variável também têm direito ao benefício. Nesse grupo estão profissionais que recebem comissões, horas extras habituais e adicionais salariais que integram a remuneração. Nesses casos, o cálculo considera as médias dos valores recebidos ao longo do período correspondente, além do salário fixo, quando houver. Como determinadas parcelas podem variar até dezembro, a legislação permite a realização de ajustes posteriores, com apuração das diferenças até janeiro do ano seguinte. A empresa deve considerar as verbas que integram legalmente a remuneração para que o pagamento corresponda ao valor devido ao trabalhador.
Também existe a possibilidade de receber o adiantamento do 13º salário durante as férias. Para garantir essa opção, o trabalhador deve apresentar a solicitação ao empregador no mês de janeiro do ano correspondente. Quando o pedido é realizado dentro desse prazo, a antecipação ocorre por ocasião das férias, conforme as condições previstas na legislação. O pagamento antecipado não representa um benefício adicional, mas apenas a liberação de parte do valor que seria recebido posteriormente. A quantia será considerada no cálculo da parcela final, evitando que o trabalhador receba o mesmo valor duas vezes.
Nos casos de encerramento do contrato de trabalho, o pagamento do 13º salário também segue regras específicas. Quando ocorre demissão sem justa causa, o trabalhador tem direito à gratificação proporcional aos meses trabalhados durante o ano, considerando o mínimo de 15 dias para o cálculo de cada mês. O valor integra as verbas rescisórias e deverá ser quitado dentro dos prazos aplicáveis à rescisão contratual. A mesma regra de proporcionalidade também se aplica, em geral, ao pedido de demissão. Já nos casos de dispensa por justa causa, o empregado perde o direito ao 13º proporcional referente ao ano da rescisão.
As regras de pagamento previstas para os empregados não devem ser confundidas com o calendário dos aposentados e pensionistas do INSS. Em 2026, o governo federal antecipou o pagamento do abono anual para os beneficiários que já recebiam aposentadorias, pensões e outros benefícios previdenciários abrangidos pela medida. Os depósitos foram realizados nos meses de abril, maio e junho, conforme os calendários de pagamento. Para quem passou a receber um benefício após o período de antecipação, o abono proporcional seguirá o cronograma específico do INSS, com pagamentos previstos entre novembro e dezembro, de acordo com a data de concessão e a modalidade do benefício.
Os beneficiários do Benefício de Prestação Continuada (BPC), destinado a idosos e pessoas com deficiência que atendem aos requisitos legais, não recebem 13º salário. Isso ocorre porque o BPC possui natureza assistencial e não previdenciária. A mesma regra se aplica aos beneficiários da Renda Mensal Vitalícia. Já aposentados e pensionistas que possuem direito ao abono anual seguem as normas próprias da Previdência Social, que podem estabelecer datas diferentes daquelas aplicadas aos trabalhadores contratados com carteira assinada.
O trabalhador que não receber o 13º salário dentro do prazo legal poderá procurar o setor responsável pela folha de pagamento da empresa para verificar a situação. Caso o problema não seja resolvido, poderá buscar orientação junto ao sindicato da categoria ou apresentar denúncia pelos canais oficiais do Ministério do Trabalho e Emprego. O descumprimento das obrigações trabalhistas pode resultar em procedimentos de fiscalização e na aplicação das medidas previstas na legislação. Os comprovantes de pagamento, contracheques e registros do contrato de trabalho podem auxiliar na verificação dos valores devidos.
Com a aproximação do fim do ano, empresas e empregados devem acompanhar os prazos estabelecidos para a gratificação natalina. Em 2026, a primeira parcela deverá ser quitada até 30 de novembro, enquanto a segunda terá pagamento até 18 de dezembro, em razão da coincidência do prazo legal com um domingo. O valor final dependerá da remuneração, do período trabalhado, de eventuais adicionais e dos descontos obrigatórios. O cumprimento dessas regras garante a quitação do benefício dentro do calendário previsto na legislação trabalhista brasileira.
Informação de Divinópolis, da região e de Minas Gerais em tempo real: Fique por dentro de tudo e leia mais notícias em portalg37.com.br ou pelo Instagram @portalg37oficial1