

Pix já pode ser usado em estabelecimentos de oito países; veja onde o pagamento está disponível e como funciona

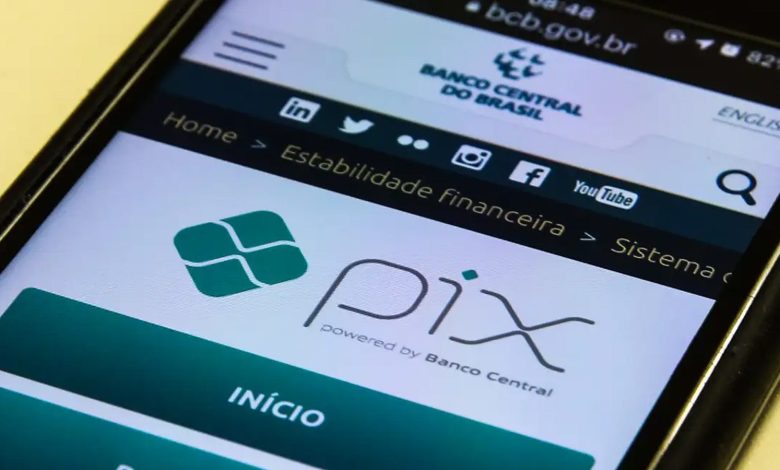
Turistas brasileiros já conseguem utilizar o Pix para pagar compras presenciais em estabelecimentos de pelo menos oito países: Argentina, Chile, Uruguai, Paraguai, Estados Unidos, Portugal, Espanha e França. A modalidade permite que o consumidor pague em reais pelo aplicativo do banco brasileiro, enquanto o comerciante recebe o valor convertido para a moeda local.
A aceitação, entretanto, não ocorre em todos os estabelecimentos desses países. O serviço depende de acordos firmados entre lojas, bancos, fintechs, empresas de câmbio e plataformas especializadas em pagamentos internacionais.
Não existe uma lista oficial e permanente do Banco Central com os países onde o pagamento está disponível. A cobertura pode variar conforme a empresa responsável pela operação, a cidade visitada e o estabelecimento comercial. A relação de oito países foi divulgada com base nas operações oferecidas por plataformas privadas.
O Banco Central esclarece que o Pix continua sendo o sistema brasileiro de pagamentos instantâneos. Não existe, até o momento, um “Pix Internacional” oficial que conecte diretamente uma conta bancária brasileira a qualquer conta ou comércio no exterior.
Nas compras feitas fora do Brasil, uma empresa intermediadora recebe o pagamento em reais por meio do Pix, executa a operação de câmbio e repassa o valor ao comerciante na moeda utilizada no país.




Isso significa que o turista não envia diretamente um Pix para uma conta bancária argentina, portuguesa, americana ou de outro país. A transferência ocorre inicialmente dentro do sistema brasileiro, enquanto a etapa internacional é realizada pelo prestador do serviço de pagamento e câmbio.
Confira os países onde já existem estabelecimentos que oferecem a modalidade:
| País | Onde o serviço pode ser encontrado | Situação da aceitação |
|---|---|---|
| Argentina | Lojas, restaurantes e outros estabelecimentos credenciados | Pagamento confirmado em pontos participantes, com conversão de reais para pesos argentinos |
| Chile | Estabelecimentos integrados a plataformas privadas | Disponibilidade concentrada em locais parceiros |
| Uruguai | Comércios voltados ao turismo e estabelecimentos credenciados | Pagamento disponível em pontos participantes |
| Paraguai | Centros comerciais e lojas que atendem brasileiros | Aceitação localizada, principalmente em áreas de compras |
| Estados Unidos | Estabelecimentos parceiros, com presença em áreas da Flórida | Serviço disponível em pontos específicos, como regiões de Miami e Orlando |
| Portugal | Supermercados, lojas e estabelecimentos credenciados | Disponível em unidades participantes, principalmente nas regiões de Lisboa e Braga |
| Espanha | Estabelecimentos vinculados às plataformas operadoras | Aceitação ainda limitada a pontos credenciados |
| França | Lojas e serviços voltados ao público brasileiro | Disponibilidade restrita aos estabelecimentos parceiros |
Na Argentina, o Banco do Brasil lançou uma solução em parceria com o Banco Patagonia. O sistema permite que usuários de qualquer instituição brasileira participante do Pix paguem em estabelecimentos argentinos credenciados. O consumidor é debitado em reais, e o comerciante recebe em pesos.
O valor final, incluindo a conversão cambial e os tributos aplicáveis, deve aparecer na tela antes da autorização. O cliente pode conferir o preço em reais e decidir se deseja concluir a compra.
No Paraguai, a modalidade aparece principalmente em centros comerciais frequentados por brasileiros, incluindo pontos de venda em Ciudad del Este. Nos Estados Unidos, há registros de utilização em estabelecimentos de Miami e Orlando.
Em Portugal, redes comerciais já oferecem o pagamento em unidades específicas. A rede de supermercados Continente informa que disponibiliza o Pix em lojas participantes das regiões de Lisboa e Braga.
A empresa portuguesa informa que o cliente paga em reais e visualiza o valor com a taxa de câmbio e o Imposto sobre Operações Financeiras, o IOF, incluídos. A disponibilidade pode ser consultada nas informações de cada unidade participante.
Na França e na Espanha, a presença do pagamento também depende de empresas privadas e de estabelecimentos integrados. Não é possível entrar em qualquer comércio desses países e exigir que o Pix seja aceito.
A situação é semelhante no Chile e no Uruguai. Plataformas de pagamento internacional concentram a expansão inicial em locais com circulação elevada de turistas brasileiros, mas a rede ainda não possui a mesma cobertura dos cartões.
O processo de pagamento é semelhante ao utilizado no Brasil. O comerciante registra o valor da compra na moeda local e gera um QR Code por meio da plataforma habilitada.
O turista abre o aplicativo do banco brasileiro, acessa a função Pix e faz a leitura do código. Não é necessário instalar um aplicativo chamado “Pix Internacional” nem cadastrar uma nova chave.
Antes da confirmação, o sistema apresenta o valor que será debitado em reais. Dependendo da plataforma, também são mostradas a cotação utilizada, a identificação do recebedor, os tributos e outras tarifas aplicadas.
Após a conferência, o consumidor autoriza a operação utilizando senha, reconhecimento facial, impressão digital ou outro mecanismo de segurança do aplicativo bancário.
A empresa intermediadora recebe o Pix no Brasil, realiza a conversão e comunica ao estabelecimento que o pagamento foi aprovado. O comerciante recebe o valor na moeda local definida no contrato.
Confira o caminho da transação:
| Etapa | O que acontece |
| Registro da compra | O estabelecimento informa o valor em pesos, dólares, euros ou outra moeda |
| Conversão | A plataforma calcula quanto o consumidor pagará em reais |
| Geração do QR Code | O comerciante apresenta um código compatível com a solução internacional |
| Conferência | O cliente verifica valor, câmbio, tributos e identificação do recebedor |
| Autorização | A operação é confirmada no aplicativo do banco brasileiro |
| Liquidação | A intermediadora recebe em reais e repassa o valor ao comerciante na moeda local |
A cotação normalmente é calculada em tempo real. Algumas plataformas fixam a taxa no momento em que o QR Code é gerado, permitindo que o preço em reais não mude entre a leitura e a confirmação.
O pagamento internacional por Pix não é isento de impostos ou custos cambiais. Embora o primeiro movimento seja uma transferência em reais, a compra envolve conversão de moeda e liquidação internacional.
A alíquota de IOF aplicada a esse tipo de operação é de 3,5%. Esse percentual também é utilizado atualmente em compras internacionais realizadas com cartão, mas o custo total pode variar por causa da cotação, das tarifas e do spread cambial praticado por cada empresa.
O spread cambial corresponde à diferença entre a taxa de referência da moeda e o valor efetivamente oferecido ao consumidor. Mesmo quando uma plataforma anuncia o uso do câmbio comercial, pode existir uma margem incorporada à conversão.
Por esse motivo, o Pix não será necessariamente mais barato em todas as situações. O turista deve comparar o preço final com alternativas como cartão de crédito, cartão de débito internacional, conta multimoeda e dinheiro em espécie.
Uma das vantagens é conhecer o valor final em reais antes de autorizar a compra. Isso pode facilitar o controle dos gastos e evitar dúvidas sobre o preço que será lançado posteriormente.
Outra vantagem é não precisar entregar um cartão físico ao comerciante. O cliente conclui a transação diretamente no aplicativo bancário, utilizando os recursos de segurança já cadastrados.
A possibilidade de pagar por Pix também reduz a necessidade de carregar grandes quantias em dinheiro. Mesmo assim, o viajante deve levar outras opções, pois a modalidade permanece restrita a estabelecimentos participantes.
O consumidor não deve tentar pagar qualquer QR Code estrangeiro pelo aplicativo brasileiro. O código precisa ser gerado por uma plataforma compatível com o Pix e com o serviço de câmbio internacional.
Antes de confirmar, é necessário verificar o valor em reais, a identificação do recebedor e a relação entre o pagamento e o estabelecimento onde a compra está sendo realizada.
Em algumas situações, o aplicativo poderá mostrar o nome da empresa intermediadora, e não exatamente o nome comercial da loja. O comerciante deve informar previamente qual empresa processa a transação.
Códigos enviados por mensagens, redes sociais ou pessoas desconhecidas devem ser tratados com cautela. O usuário nunca deve fornecer senha, código de verificação ou permitir acesso remoto ao celular para concluir o pagamento.
O comprovante precisa ser guardado até a entrega do produto ou a conclusão do serviço. Caso a operação apresente algum problema, o documento poderá ser solicitado pelo banco, pelo comerciante ou pela empresa responsável pela conversão.
O Banco Central atualizou em 2026 as regras para os serviços de pagamento e transferência internacional, conhecidos como eFX. A regulamentação ampliou exigências de segurança, transparência e autorização para as instituições envolvidas nessas operações.
Esses prestadores são responsáveis pela etapa internacional da compra. O Pix permanece como a forma utilizada pelo consumidor brasileiro para entregar os reais à empresa que fará o câmbio.
A expansão para novos países depende de acordos comerciais, cumprimento das regras locais, integração tecnológica e autorização das instituições envolvidas.
A presença da modalidade em oito países representa uma ampliação das opções disponíveis aos brasileiros, mas não significa que o Pix tenha se transformado em um sistema de aceitação mundial.
Antes de viajar, o consumidor deve verificar quais estabelecimentos oferecem o pagamento, consultar os limites da conta e manter o aplicativo bancário atualizado.
Também é necessário ter conexão com a internet para abrir o aplicativo, ler o QR Code e autorizar a transação. O uso de redes públicas e abertas exige cuidado adicional com a segurança dos dados.
A lista de países e estabelecimentos poderá aumentar conforme novas plataformas entrem no mercado. Como não existe uma cobertura oficial unificada, a disponibilidade precisa ser confirmada diretamente no local da compra.